Am 29.11.2026: Nein zur MwSt-Erhöhung!

Am 29. November 2026 stimmen wir über die Finanzierung der 13. AHV-Rente ab, welche im März 2024 vom Volk beschlossen wurde. Der Vorschlag sieht kurz gesagt eine unbefristete Erhöhung des Mehrwertsteuersatzes von heute 8.1% um 0.4 Prozentpunkte auf 8.5% vor.

Ich empfehle, diese Vorlage abzulehnen an der Urne.

Kontext

  • Die 13. AHV Rente kostet zum Start rund 4 Mrd. Fr., die Kosten werden aber im Laufe der Zeit steigen.
  • Im Jahre 2025 lagen die Ausgaben der AHV bei rund 53.3 Mrd. Fr. Die 13. AHV-Rente erhöht die Ausgaben um mehr als 8%.
  • Im 2025 lag der Mehrwertsteuerertrag bei 27.6 Mrd. Fr.

Argumente gegen die MwSt-Erhöhung

Unsere Lebenshaltungskosten steigen, und die Steuer-/Gebührenbelastung sind in der Schweiz in den letzten rund 20 Jahren ungebremst gestiegen.

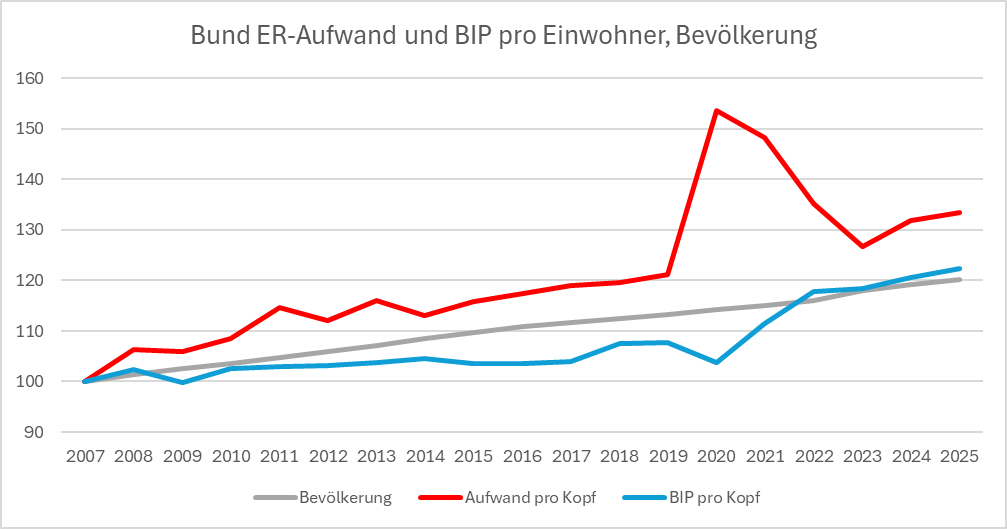
  • In den letzten 18 Jahren wuchsen die Bundesausgaben um 60% (Aufwand Erfolgsrechnung 2025: 80.6 Mrd. Fr, im 2007: 50.3 Mrd. Fr.). In der gleichen Zeitperiode wuchs die Bevölkerung aber nur um 20% (auf 9.1 Mio. Personen). D.h. der Staats-Aufwand pro Einwohner stieg um 33%.
  • Die wirtschaftliche Wertschöpfung (Bruttoinlandprodukt BIP nominal) stieg im gleichen Zeitraum nur um 47%, und das BIP pro Kopf gar nur um 22%. (siehe Grafik unten). Fazit: ein wachsender Anteil des Volkseinkommens muss an den Staat abgeliefert werden.
  • Die Lage der Weltwirtschaft ist volatil. Auf einzelnen Märkten (Tech-Aktien an den Börsen, Immobilien in der Schweiz) könnten sich Blasen bilden, Handelsstreitigkeiten sind nicht gelöst, und in den letzten Jahren haben neue Kriege und Krisen die regelbasierte Weltordnung ins Wanken gebracht. Dies macht das globale Wirtschaftswachstum anfällig für Schocks. Es braucht nicht mehr viel, dass wirtschaftlich schwierigere Zeiten auf uns zukommen. Eine Rezession würde nicht nur die MwSt-Einnahmen einbrechen lassen, sondern auch zur Arbeitsplatzverlusten führen.
  • Steuern und Gebühren unbefristet erhöhen sind keine nachhaltige Lösung. Wir können uns eine Vollkaskomentalität langfristig nicht leisten.
  • Immer mehr Abgaben, Steuern und Gebühren schwächen die Wettbewerbsfähigkeit der Schweiz. Wir sind eines der teuersten Länder der Erde. Wir haben viele Qualitäten, aber die Konkurrenz im Ausland hat enorme Fortschritte gemacht. Höhere Steuern schwächen unsere Fähigkeit, Geld zu verdienen und Arbeitsplätze zu schaffen/erhalten.
Der AHV-Reformstau muss zuerst, oder gleichzeitig mit einer Finanzierungsreform gelöst werden. Werden zuerst mehr Mittel ins System gepumpt ohne Reformen, drohen Reformen zu scheitern.

  • In den letzten 25 Jahren gab es mehrere Reformversuche bei AHV und IV, einige scheiterten. Kurzfristig wurden mehrmals mehr Finanzmittel gesprochen, u.a. MwSt-Erhöhungen, wodurch das Reform-Interesse von National- und Ständerat erlahmte.
  • Eine Annahme der MwSt-Erhöhung dürfte den Appetit des Parlaments für nachhaltige Reformen weiter reduzieren. Man würde sich weiterhin mit Pflästerli-Politik begnügen, den Stimmbürger kurzfristig keine schlechten Nachrichten vermitteln und dafür die Probleme den jüngeren Generationen anhängen.

Für eine nachhaltige Reform bleibt genug Zeit.

  • In den letzten Jahren hat sich die AHV erfreulich entwickelt. Sowohl das Betriebsergebnis, wie auch das Umlageergebnis waren positive und die Kapitalsumme ist entsprechend gewachsen (und lag per Ende 2025 bei 60.3 Mrd. Fr.). Die 13. AHV-Rente lässt sich für einige Jahre auch ohne MwSt-Erhöhung finanzieren.
  • Die nächste AHV-Reform (AHV2030) ist aktuell sowieso in Vorbereitung. Deshalb ist jetzt ein guter Zeitpunkt, damit eine echte Reform (langfristige Lösung als Antwort auf die demografische Entwicklung, da Menschen immer älter werden und öfter auch länger arbeiten möchten) zu konstruieren und eine nachhaltige Finanzierung ohne Mehrbelastung der Menschen ermöglicht wird.
  • Der Bund hat alleine in den letzten drei Jahren zusammen dank Einnahmenüberschüssen rund 13.8 Mrd. mehr eingenommen als ausgegeben (siehe Erfolgsrechnung). Der Bund hat somit genug Geld, auch ohne MwSt-Erhöhung bis zur Reform AHV-2030 die 13. AHV-Reform zu finanzieren.

Die MwSt-Erhöhung löst den Mehrbedarf der AHV-Finanzierung nicht

  • Die MwSt-Erhöhung würde pro Jahr rund 1-1.5 Mrd. Fr. Zusatzeinnahmen generieren. Die 13. AHV-Reform kostet aber mehr als 4 Mrd. Fr. pro Jahr. Damit löst die Vorlage das Problem der AHV-Finanzierung nicht nachhaltig.

Die MwSt-Erhöhung ist unsozial

Links (Auswahl)

Kampagnen-Seite: Nein zur MwSt-Erhöhung: https://keine-neuen-steuern.ch/

https://www.bsv.admin.ch/de/finanzierung-ahv

https://www.bsv.admin.ch/de/statistik-ahv
https://www.efv.admin.ch/de/zeitreihen-bundeshaushalt

https://www.bfs.admin.ch/bfs/de/home/statistiken/volkswirtschaft/volkswirtschaftliche-gesamtrechnung/bruttoinlandprodukt.html

Nein zur Änderung des Lehrpersonalgesetzes am 27.9.2026 im Kanton Zürich

Wir brauchen eine starke Volksschule.

Die Änderung des Lehrpersonalgesetzes ist jedoch übertrieben. Sie würde jährlich 83 Mio. Fr. an Mehrkosten verursachen hauptsächlich für die Gemeinden, ohne einen klaren Nutzen zu bringen.

Die Vorlage würde die Gemeinden jedes Jahr mit zusätzlichen Kosten und verschärft den finanziellen Druck

Nein zum Schuldenfonds am 8. März 2026!

Die Schweiz macht bereits heute sehr viel zur Erreichung von Netto-Null, für gezielte Massnahmen in der Klimapolitik – auf nationaler, kantonaler und lokaler Stufe.

Der Bund hat zudem ein Finanzproblem. Zahlreiche Reformen sind pendent, das Sparpaket kommt kaum vorwärts. Nicht sinnvoll sind in dieser Situation die Schaffung von noch mehr Schulden, ein riesiger neuer Geldtopf ohne Finanzierungsgrundlage und ohne bedarfsorientierte Wirkungsziele. Einfach Geld verteilen ohne klare Ziele, ohne Wirkungsmessung, ohne Verursacherprinzip ist eine Einladung zur Verschwendung.

Ich setze mich ein für eine nachhaltige Politik – ökologisch wie ökonomisch.

Deshalb Nein zur Klimafonds-Initiative bei der Abstimmung vom 8. März 2026!

Nein zur linken Erbschaftssteuer am 30.11.2025

Nein zur linken Erbschaftssteuer (getarnt schönfärberisch als Initiative „Für eine soziale Klimapolitik – steuerlich gerecht finanziert (Initiative für eine Zukunft)“ am 30. November 2025!

Die Linke will noch mehr Unternehmer und Vermögende melken. Doch bereits heute ist die Steuerprogression sehr stark in der Schweiz. D.h. je höher das Einkommen und Vermögen, desto überproportional steigt der Steuersatz.
Die Steuerbelastung für Vermögende kann nicht unendlich in die Höhe getrieben werden – dies zeigt das Beispiel Norwegen: Dort wurde die Vermögenssteuer im 2022 von 0.85% auf 1.1% erhöht, mit dem Plan, dadurch ca. 150 Mio. USD mehr einzunehmen. Darauf wanderten aber je nach Quellen ca. 300 Norweger in die Schweiz aus. Dies führte zu erheblichen Steuerausfällen in Norwegen führte! Je nach Berichten und Schätzungen verlor der norwegische Staat dadurch rund 590 Mio. Fr.

Ja zur Abschaffung des Eigenmietwerts!

Zu den Abstimmungen vom Sonntag, 28. September 2025

Stellen Sie sich vor, Sie sparen jahrelang und kaufen dann eine Wohnung oder gar das lange ersehnte Häuschen. Wenn Sie darin wohnen, belastet Ihnen der Staat heute als Eigentümer auch Miete, nämlich den imaginären Eigenmietwert als zusätzliche Steuerlast auf Ihr Einkommen.

Dieses komische, der eigenen Intuition widersprechende Instrument soll nun endlich abgeschafft werden.

Bis anhin war einerseits die Berechnung des Eigenmietwerts immer umstritten, genauso wie die Versuche, mittels vielen Abzügen diese Steuerlast zu kompensieren. Diese Spielereien kosten Zeit und Geld und haben unnötigerweise Marktverzerrungen (z.B. rekordhohe Hypothekarschulden in der Schweiz) hervorgerufen und Ressourcen gebunden, die anderweitig besser eingesetzt wären. Zudem führte das heutige System zu diversen Problemen: So werden heute zum Beispiel Eigenheimbesitzer, die ihre Schulden weitgehend oder gänzlich abbezahlt haben, benachteiligt.

Deshalb soll nun der Eigenmietwert abgeschafft werden.

Die Reform ist ausgewogen. Damit die Abschaffung der Besteuerung des Eigenmietwerts nicht unfair einige Besitzenden bevorteilt, wird gleichzeitig auch die Möglichkeit von Steuerabzügen eingeschränkt. Zudem können Kantone eine Steuer auf Zweitliegenschaften einführen (weshalb die Bundesverfassung geändert und nun darüber abgestimmt wird).

Die finanziellen Auswirkungen der Reform sind schwer abzuschätzen und hängen von verschiedenen Faktoren und deren zeitlicher Entwicklung ab. Ich rechne allerdings nicht damit, dass es auf lange Sicht zu nennenswerten (falls überhaupt) Einnahmeausfällen der öffentlichen Hand kommen wird. Wichtiger erscheint mir, dass mit der Reform Marktverzerrungen und verfehlte Anreizstrukturen abgebaut werden und somit Kapitel künftig weniger fehl alloziert wird. Dies dürfte für die wirtschaftliche Entwicklung der Schweiz langfristig nachhaltig positiv sein.

Deshalb stimme ich am 28. September 2025 der Abschaffung des Eigenmietwerts zu, resp. formell JA zum Bundesbeschluss über die kantonalen Liegenschaftssteuern auf Zweitliegenschaften.

Ja zur Steuervorlage am 18. Mai – Ja zur Entlastung von Unternehmen im Kanton Zürich!

Quelle: kantonale Abstimmungszeitung

Um was geht es?

2. Teil der Umsetzung Unternehmenssteuervorlage 17 in Kombination mit der AHV-Finanzierung (STAF aus dem Jahre 2017): Senkung der Gewinnsteuern von 7 auf 6 Prozent.

Den ersten Teil mit der Senkung von einem Prozentpunkt der Unternehmenssteuern beschloss das Volk im Jahre 2019. Schon damals war geplant, dass eine Senkung um einen weiteren Prozentpunkt folgen soll.

Aufgrund des Referendums stimmen wir ab.

Argumente

  • Unternehmen tragen heute rund 20% zu den Steuererträgen des Kantons Zürich bei.
  • Die Unternehmenssteuern im Kanton Zürich sind die 2. höchsten der Schweiz. Nur noch der Kanton Bern verlangt mehr. Die Attraktivität bezüglich Steuerbelastung für Unternehmen im Kanton Zürich ist gesunken, da viele andere Kantone in den letzten Jahren die Unternehmenssteuern gesenkt haben.
  • Die letzte Senkung der Unternehmenssteuern um einen Prozentpunkt war Ergebnis-neutral. D.h. es ist nicht mehr Schulden oder einer höheren Steuerlast für Einwohner zu rechnen. Gemäss Studien wurden die kurzfristigen Mindereinnahmen aufgrund der Steuersenkung kompensiert durch höhere Steuereinnahmen (mehr Unternehmen kommen in den Kanton Zürich und verbleiben hier, und zahlen in der Summe mehr Steuern).
  • Sollten Gemeinden aufgrund der kurzfristigen Mindereinnahmen in Schwierigkeiten geraden, sieht die Vorlage eine Unterstützung durch den Kanton vor.
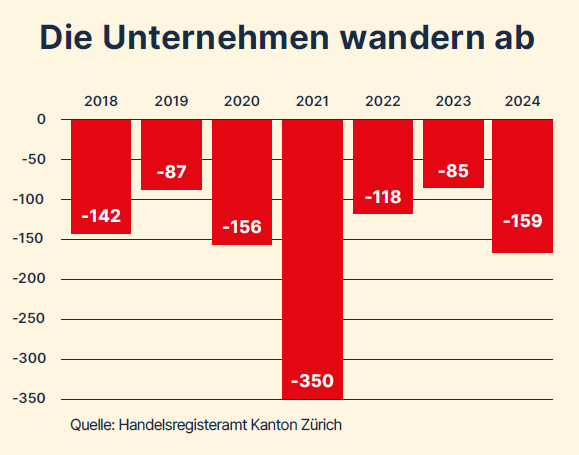
  • Gemäss Handelsregisteramt des Kantons Zürich verliessen netto zwischen 2018 und 2024 jedes Jahr mehr Unternehmen, als neu in den Kanton Zürich gezogen; total rund 1’100 Unternehmen. Daraus verschwanden mehrere Millionen Franken an Steuergeldern aus dem Kanton Zürich in andere, steuergünstigere Kantone (insb. in der Innerschweiz). Entsprechend erhöhte das den Druck und die relative Steuerbelastung für den Mittelstand. Es ist auch ein bedenkliches Signal, dass Zürich als Wirtschaftsmotor laufend an Attraktivität verliert. Dies bedroht Arbeitsplätze im Kanton Zürich.
Quelle: https://steuersenkung-ja.ch/
  • Der linke Vorwurf, wonach von dieser Steuersenkung nur Reiche und Grossunternehmen profitieren würden, ist falsch! Die Steuersenkung ist ergebnisneutral – d.h. es profitieren alle. Keine Steuersenkung würde zu weiteren Unternehmenswegzügen führen, was Steuerausfälle im Kanton Zürich generieren würde, die wiederum v.a. durch den Mittelstand zu bezahlen wäre.
  • Wie gefährlich die Gier der Linken ist, noch mehr Steuern von Unternehmen oder von Reichen einzutreiben zeigt das Eigengoal von Norwegen: Für das Jahre 2022 erhöhte die linke norwegische Regierung die Vermögenssteuern, um gemäss einem Artikel umgerechnet jährlich 146 Mio. USD mehr Steuereinnahmen zu erzielen. Norwegen hatte bereits davor vergleichsweise hohe Steuern. Dies brachte das Fass für viele vermögende Norweger zum Überlaufen und mehr als 80 wanderten aus (offenbar u.a. in den Kanton Tessin). Netto resultierten Steuerausfälle von 594 Mio. USD – keine Mehreinnahmen!
  • Die internationale Lage ist aktuell sehr instabil, volatil. Es gibt viele ökonomische (Zölle, Zinsen, Inflation) und sicherheitspolitische Unsicherheiten. Gerade in solch schwierigen Zeiten sollten wir versuchen, unsere Arbeitsplätze, Steuersubstrat zu erhalten – dies benötigt attraktive Rahmenbedingungen und dazu gehören mässige Steuersätze.

Deshalb empfehle ich am 18. Mai im Kanton Zürich ein klares JA zur Steuervorlage!

Quellen:

Abstimmungszeitung des Kantons zur Steuervorlage:

https://app.statistik.zh.ch/wahlen_abstimmungen/prod/Actual/Det/1_1_20250518/260261/Abstimmungen/Informationen

steuersenkung-ja.ch

Norway’s Tax Experiment: A Costly Exodus (23.3.2025): https://imglobalwealth.com/articles/norways-tax-experiment-a-costly-exodus/

https://citizenx.com/insights/norway-wealth-exodus/